
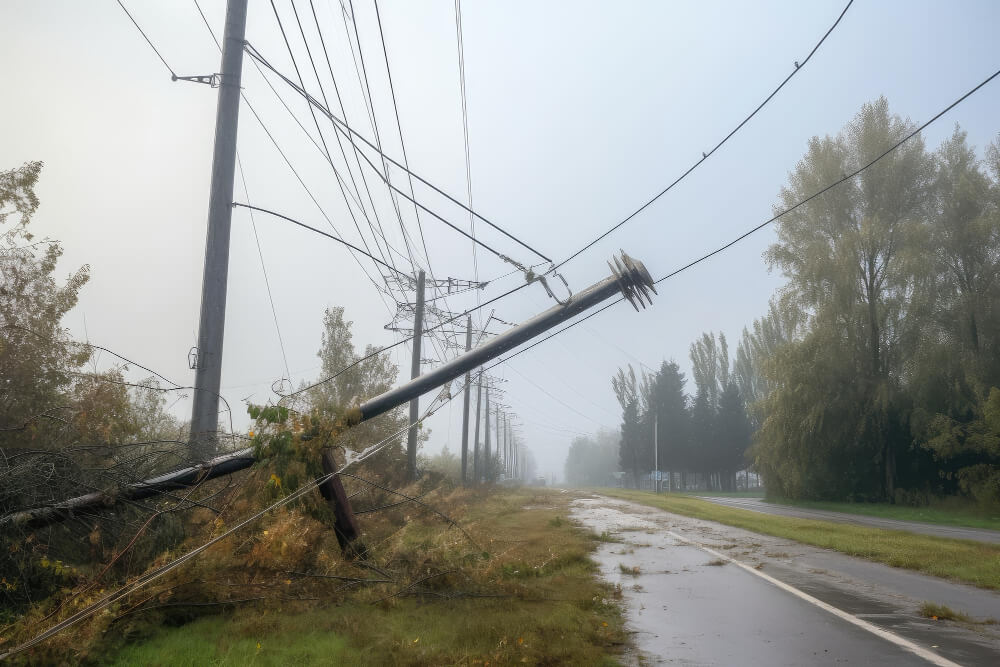
Der Schaden ist gemeldet, die Fotos sind eingereicht, und dann kommt die Antwort der Versicherung mit einem unerwarteten Argument. Am Ereignistag habe an der nächstgelegenen Wetterstation keine ausreichende Windstärke vorgelegen, weshalb kein versichertes Sturmereignis vorliege. Für Fahrzeughalter ist das schwer nachvollziehbar, denn der Ast lag schließlich auf dem Auto. Trotzdem ist dieses Argument in vielen Fällen der entscheidende Punkt der gesamten Regulierung.
Der Grund liegt in den Versicherungsbedingungen. Sie definieren Sturm nicht über den entstandenen Schaden, sondern über eine bestimmte Windstärke. Wird diese für den Ereignisort nicht erreicht oder nicht nachgewiesen, entfällt die Leistungspflicht, selbst wenn der Schaden offensichtlich durch Wind entstanden ist. Wer diese Systematik nicht kennt, ist der Argumentation der Versicherung ausgeliefert.
Dieser Beitrag erklärt Ihnen, welche Windstärke maßgeblich ist, wie sie nachgewiesen wird und welche Möglichkeiten Sie haben, wenn die Messdaten nicht eindeutig sind. Sie erfahren außerdem, welche Rolle das Schadenbild selbst als Indiz spielt. Die SVCAR Ingenieur- und Sachverständigengesellschaft mbH ordnet solche Fälle von Duisburg, Dortmund und Köln aus technisch ein und begutachtet Fahrzeuge in ganz Nordrhein-Westfalen.
Welche Windstärke die Bedingungen verlangen
Die meisten Teilkaskobedingungen setzen für ein Sturmereignis mindestens Windstärke acht voraus. Gemeint ist damit ein Wert auf der Beaufort-Skala, die der Deutsche Wetterdienst in seinem Glossar zur Beaufort-Skala erläutert. Diese Skala reicht von null für Windstille bis zwölf für Orkan und ordnet jedem Wert einen Geschwindigkeitsbereich zu. Windstärke acht entspricht dabei einem stürmischen Wind.
Praktisch bedeutet das Windgeschwindigkeiten von etwa 62 bis 74 Kilometern pro Stunde. Zu unterscheiden ist dabei zwischen dem Windmittel und den Böenspitzen. Für die Bewertung eines Sturmereignisses sind in aller Regel die Böen maßgeblich, weil sie die Schäden verursachen. Diese Unterscheidung wird in Ablehnungsschreiben nicht immer sauber getroffen.
Zur Orientierung hilft die Zuordnung der einzelnen Stufen zu ihren typischen Auswirkungen. Die folgende Übersicht zeigt den relevanten Bereich der Skala.
| Beaufort | Bezeichnung | Geschwindigkeit | Typische Auswirkung |
|---|---|---|---|
| 6 | Starker Wind | etwa 39 bis 49 km/h | Große Äste bewegen sich |
| 7 | Steifer Wind | etwa 50 bis 61 km/h | Bäume schwanken spürbar |
| 8 | Stürmischer Wind | etwa 62 bis 74 km/h | Zweige brechen ab |
| 9 | Sturm | etwa 75 bis 88 km/h | Erste Schäden an Gebäuden |
| 10 | Schwerer Sturm | etwa 89 bis 102 km/h | Bäume werden entwurzelt |
| 11 | Orkanartiger Sturm | etwa 103 bis 117 km/h | Verbreitete Schäden |
Die Tabelle macht deutlich, wo die versicherungsrechtliche Schwelle liegt und warum sie sinnvoll gewählt ist. Ab Windstärke acht beginnen Zweige zu brechen, ab neun treten erste Gebäudeschäden auf. Genau in diesem Bereich entstehen typischerweise auch Fahrzeugschäden durch herabfallende Äste oder Dachteile. Unterhalb dieser Schwelle sind solche Schäden technisch deutlich unwahrscheinlicher.
Wichtig ist allerdings, dass die Skala Werte in zehn Metern Höhe über freiem Gelände beschreibt. In bebauten Gebieten entstehen durch Düseneffekte zwischen Häuserzeilen erheblich höhere lokale Geschwindigkeiten. Diese lokalen Spitzen erfassen die offiziellen Messstationen nicht. Genau darin liegt eines der Kernprobleme der Nachweisführung. Der Deutsche Wetterdienst weist in seinem Glossareintrag zum Sturm darauf hin, dass Wind dieser Stärke erhebliche Schäden anrichten kann.
Wie der Nachweis in der Praxis geführt wird
Versicherungen greifen für die Prüfung regelmäßig auf Daten offizieller Wetterstationen zurück. Maßgeblich ist dabei die Station, die dem Ereignisort am nächsten liegt. Aus deren Aufzeichnungen ergibt sich, welche Böenspitzen am fraglichen Tag gemessen wurden. Ist der Wert niedriger als die vertragliche Schwelle, folgt die Ablehnung.
Dieses Vorgehen hat eine erkennbare Schwäche. Wetterstationen stehen häufig auf freiem Gelände, an Flughäfen oder außerhalb der Bebauung, und ihre Werte lassen sich nicht ohne Weiteres auf einen konkreten Standort in der Stadt übertragen. Zwischen einer Station am Rand und einer engen Straßenschlucht in Köln oder Bochum können erhebliche Unterschiede liegen. Die folgende Übersicht zeigt die üblichen Nachweiswege und ihre Grenzen.
| Nachweisweg | Aussagekraft | Grenzen |
|---|---|---|
| Daten der nächsten Wetterstation | Hoch bei geringer Entfernung | Lokale Effekte nicht abgebildet |
| Amtliche Unwetterwarnung | Hoch für die Region | Warnung ist keine Messung |
| Schäden in der Nachbarschaft | Mittel bis hoch | Muss dokumentiert werden |
| Presseberichte über das Ereignis | Mittel | Oft ohne konkrete Messwerte |
| Einsatzmeldungen der Feuerwehr | Mittel bis hoch | Nicht immer öffentlich zugänglich |
| Technisches Schadenbild | Mittel | Indiz, kein Messwert |
Besonders wertvoll ist die dritte Zeile. Wenn im selben Straßenzug weitere Bäume umgestürzt sind, Dachziegel fehlen oder mehrere Fahrzeuge beschädigt wurden, spricht das für erhebliche lokale Windeinwirkung. Fotografieren Sie deshalb nicht nur Ihr Fahrzeug, sondern auch die Umgebung. Diese Aufnahmen sind später schwer zu ersetzen.
Ebenfalls hilfreich sind amtliche Unwetterwarnungen für den betreffenden Landkreis oder die kreisfreie Stadt. Sie belegen zwar keine Messung am konkreten Ort, dokumentieren aber die Wetterlage. In Verbindung mit Schäden in der Nachbarschaft entsteht daraus ein tragfähiges Gesamtbild. Sichern Sie solche Warnungen am besten noch am Ereignistag als Bildschirmaufnahme.
Welche Belege Sie am Ereignistag sichern sollten
Der Nachweis der Windeinwirkung wird umso schwieriger, je mehr Zeit vergeht. Umgestürzte Bäume werden weggeräumt, Dachziegel ersetzt, Warnmeldungen verschwinden aus den Portalen. Wer am Ereignistag eine halbe Stunde investiert, hat später eine deutlich stärkere Position. Die folgende Übersicht zeigt, worauf es dabei ankommt.
| Beleg | Wie sichern | Warum zeitkritisch |
|---|---|---|
| Unwetterwarnung für den Kreis | Bildschirmaufnahme mit Datum | Warnungen werden später entfernt |
| Umgestürzte Bäume im Umfeld | Fotos mit erkennbarem Standort | Räumung meist innerhalb weniger Tage |
| Beschädigte Dächer und Fassaden | Fotos aus sicherer Entfernung | Provisorien werden schnell angebracht |
| Weitere beschädigte Fahrzeuge | Übersichtsaufnahmen der Straße | Fahrzeuge werden abgeholt |
| Lokale Berichterstattung | Artikel oder Meldung archivieren | Onlineinhalte verschwinden |
| Auslösendes Objekt | Aufbewahren oder fotografieren | Entsorgung beim Aufräumen |
Die zweite und vierte Zeile sind besonders wirkungsvoll, weil sie zeigen, dass die Windeinwirkung nicht auf Ihr Fahrzeug beschränkt war. Ein einzelner Ast auf einem Auto lässt sich als Zufall darstellen, mehrere umgestürzte Bäume in derselben Straße nicht. Diese Aufnahmen liefern damit genau das, was den Messwerten der entfernten Station fehlt. Sie belegen die lokale Situation.
Denken Sie außerdem an die Zeitstempel Ihrer Aufnahmen. Sie ordnen die Bilder eindeutig dem Ereignistag zu und erschweren spätere Einwände. Moderne Mobiltelefone speichern diese Angaben automatisch mit. Verändern Sie die Dateien deshalb nicht und übersenden Sie sie im Original.
Was das Schadenbild selbst aussagt
Neben Messwerten kann auch das Fahrzeug selbst Hinweise liefern. Ein Sachverständiger kann beurteilen, welche Kräfte für ein bestimmtes Schadenbild erforderlich waren. Ein Dachziegel, der ein Panoramadach durchschlägt, hat eine andere Energie als ein herabfallendes Blatt. Diese technische Einordnung ist zwar kein Messwert, aber ein belastbares Indiz.
Relevant ist außerdem die Frage, ob das Fahrzeug selbst durch den Wind bewegt wurde. Verschobene Fahrzeuge, umgestürzte Anhänger oder aufgerissene Türen deuten auf erhebliche Windlasten hin. Auch die Flugbahn des auslösenden Objekts lässt Rückschlüsse zu, etwa wenn ein Gegenstand über eine größere Entfernung getragen wurde. Solche Beobachtungen gehören in die Dokumentation.
Die Schadengutachten für Pkw der SVCAR Ingenieur- und Sachverständigengesellschaft mbH halten diese Aspekte fest und ordnen sie fachlich ein. Neben dem reinen Schadenumfang wird dokumentiert, welche Einwirkungsrichtung vorlag und welches Objekt in Betracht kommt. Bei Bedarf erfolgt eine ergänzende Stellungnahme zur Plausibilität. Damit steht der Argumentation der Versicherung eine technische Bewertung gegenüber.
Was Sie bei einer Ablehnung tun können
Eine Ablehnung wegen zu geringer Windstärke ist keine endgültige Entscheidung, sondern die Position der Versicherung. Fordern Sie zunächst schriftlich an, auf welche Station und welche Messwerte sie sich stützt. Häufig zeigt sich dabei, dass die herangezogene Station mehrere Kilometer entfernt liegt oder dass nur das Windmittel statt der Böenspitzen betrachtet wurde. Beides sind angreifbare Punkte.
Legen Sie anschließend Ihre eigenen Belege vor, also Fotos der Umgebung, dokumentierte Schäden in der Nachbarschaft und gegebenenfalls die Unwetterwarnung für Ihren Kreis. Ergänzen Sie diese Unterlagen um die technische Einordnung des Sachverständigen. Ziel ist nicht der Beweis eines exakten Messwerts, sondern die Darlegung, dass am Ereignisort eine entsprechende Windeinwirkung vorlag. Diese Argumentation ist in vielen Fällen erfolgreich.
Bleibt die Versicherung bei ihrer Haltung, ist anwaltliche Unterstützung der übliche nächste Schritt. Prüfen Sie außerdem, ob eine Rechtsschutzversicherung besteht, die den Verkehrs- oder Vertragsbereich abdeckt. Nehmen Sie in dieser Phase keine Teilzahlung vorbehaltlos an. Eine rechtliche Bewertung Ihres konkreten Falls kann dieser Beitrag nicht leisten.
Fazit
Die Windstärke ist bei Sturmschäden nicht eine Nebenfrage, sondern häufig der entscheidende Punkt der gesamten Regulierung. Übliche Teilkaskobedingungen verlangen mindestens Windstärke acht, also stürmischen Wind mit etwa 62 bis 74 Kilometern pro Stunde.
Der Nachweis stützt sich meist auf Daten der nächstgelegenen Wetterstation, die lokale Effekte in bebauten Gebieten allerdings nicht abbildet. Deshalb sind ergänzende Belege wichtig: dokumentierte Schäden in der Nachbarschaft, amtliche Unwetterwarnungen und die technische Einordnung des Schadenbildes.
Fotografieren Sie nach einem Sturm nicht nur Ihr Fahrzeug, sondern auch die Umgebung, und sichern Sie die Wetterwarnung für Ihren Kreis. Die SVCAR Ingenieur- und Sachverständigengesellschaft mbH ordnet Einwirkungsrichtung und erforderliche Kräfte fachlich ein und ist dafür kurzfristig in ganz Nordrhein-Westfalen vor Ort. Zu Deckungsfragen Ihres Vertrags gibt Ihre Versicherung verbindlich Auskunft.
Häufig gestellte Fragen zur Windstärke bei Sturmschäden
Die Windstärke ist der häufigste Ablehnungsgrund bei Sturmschäden und deshalb Gegenstand vieler Rückfragen. Viele Fahrzeughalter wundern sich, warum ein offensichtlicher Sturmschaden nicht als solcher anerkannt wird. Andere möchten wissen, wo sie die Messwerte selbst finden und welche Belege helfen. Die folgenden Antworten fassen die wichtigsten Punkte zusammen. Verbindliche Auskünfte zu Ihrem Versicherungsvertrag ersetzen sie nicht.
Warum reicht der sichtbare Schaden nicht als Beweis?
Weil die Versicherungsbedingungen das Sturmereignis über die Windstärke definieren und nicht über den entstandenen Schaden. Ein herabgefallener Ast kann auch bei geringerem Wind abbrechen, etwa wenn er bereits morsch war. Deshalb wird die Windeinwirkung getrennt geprüft. In der Praxis ist der Schaden allerdings ein wichtiges Indiz, das zusammen mit anderen Belegen wirkt. Entscheidend ist die Gesamtbetrachtung.
Wo finde ich die Windwerte für meinen Ort?
Öffentlich zugängliche Wetterdaten stellt unter anderem der Deutsche Wetterdienst bereit, ergänzt um Archivwerte einzelner Stationen. Beachten Sie dabei die Entfernung zwischen Station und Ereignisort sowie den Unterschied zwischen Windmittel und Böenspitzen. Für die Bewertung eines Sturmschadens sind in aller Regel die Böen maßgeblich. Fordern Sie außerdem von der Versicherung an, auf welche Daten sie sich stützt. Erst der Vergleich beider Quellen ergibt ein vollständiges Bild.
Was gilt, wenn die nächste Wetterstation weit entfernt ist?
Dann ist die Aussagekraft ihrer Werte für Ihren Standort begrenzt. In bebauten Gebieten entstehen durch Düseneffekte zwischen Gebäuden deutlich höhere lokale Windgeschwindigkeiten als auf freiem Gelände. Diesen Umstand sollten Sie in Ihrem Widerspruch ausdrücklich benennen. Belege aus der unmittelbaren Nachbarschaft gewinnen dadurch erheblich an Gewicht. Dokumentieren Sie deshalb Schäden im Umfeld möglichst vollständig.
Hilft eine amtliche Unwetterwarnung?
Sie ist ein wertvoller Baustein, ersetzt aber keine Messung am konkreten Ort. Eine Warnung belegt, dass für die Region entsprechende Windgeschwindigkeiten erwartet wurden. In Verbindung mit tatsächlich eingetretenen Schäden in der Umgebung entsteht daraus ein überzeugendes Gesamtbild. Sichern Sie die Warnung am besten noch am Ereignistag als Bildschirmaufnahme. Später sind solche Meldungen oft nicht mehr abrufbar.
Was ist der Unterschied zwischen Windmittel und Böe?
Das Windmittel beschreibt die anhaltende Windgeschwindigkeit über einen längeren Zeitraum, die Böe eine kurzzeitige Spitze. Schäden entstehen fast immer durch Böen, nicht durch den Mittelwind. Wird in einem Ablehnungsschreiben nur der Mittelwert genannt, lohnt die Nachfrage nach den Böenspitzen. Diese liegen regelmäßig deutlich höher. Der Unterschied kann über die gesamte Regulierung entscheiden.
Was mache ich, wenn die Versicherung bei der Ablehnung bleibt?
Fordern Sie die Begründung schriftlich mit Angabe von Station, Datum und Messwerten an. Legen Sie Ihre eigenen Belege gegenüber, also Fotos der Umgebung, Nachbarschaftsschäden und die technische Einordnung des Sachverständigen. Bleibt die Ablehnung bestehen, ist anwaltliche Unterstützung der übliche nächste Schritt. Prüfen Sie dabei auch eine bestehende Rechtsschutzversicherung. Nehmen Sie bis zur Klärung keine Teilzahlung vorbehaltlos an.
