
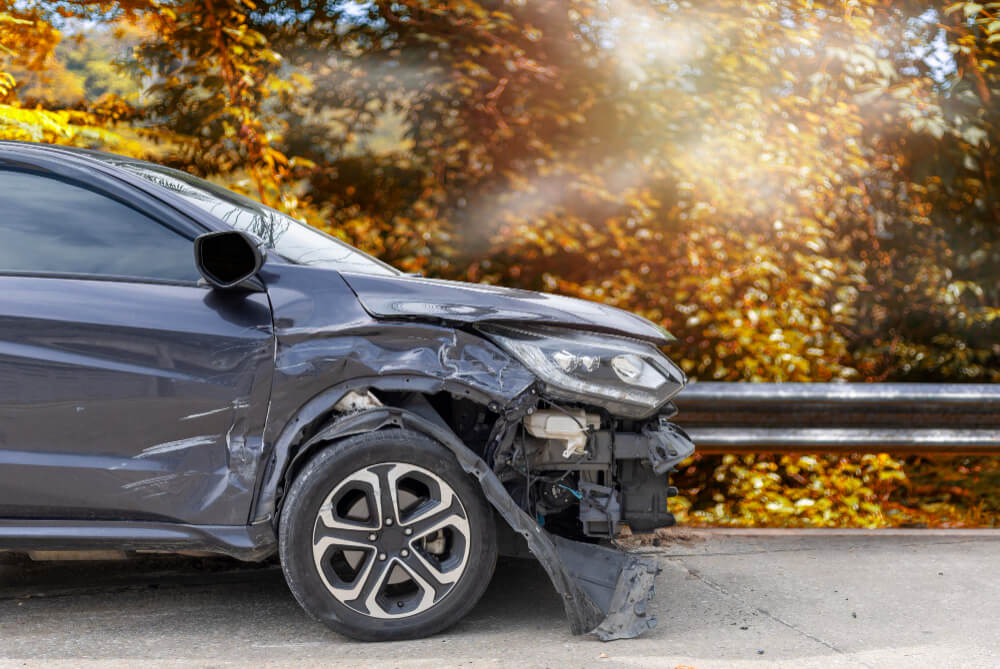
Nach einem Zusammenstoß mit Wild ist die technische Seite meist schnell geklärt. Der Kotflügel ist eingedrückt, der Scheinwerfer gebrochen, und die Werkstatt kann sagen, was zu tun ist. Deutlich schwieriger wird es bei der Frage, ob die Kaskoversicherung zahlt. Denn anders als bei einem Unfall mit einem anderen Fahrzeug gibt es keinen Unfallgegner, dessen Aussage den Hergang bestätigt.
Damit liegt die Beweislast bei Ihnen. Sie müssen darlegen, dass tatsächlich ein Zusammenstoß mit einem Tier stattgefunden hat und dass die geltend gemachten Schäden daraus stammen. Fehlen die Nachweise, kann die Versicherung die Leistung kürzen oder ganz ablehnen. Besonders kritisch wird es, wenn kein Jäger vor Ort war, das Tier weggelaufen ist oder das Fahrzeug bereits gereinigt wurde.
Dieser Beitrag zeigt Ihnen, welche Nachweise die Kaskoversicherung erwartet, wie Sie sie sichern und was gilt, wenn einzelne Belege fehlen. Sie erfahren außerdem, welche Rolle ein technisches Gutachten bei der Plausibilitätsprüfung spielt. Die SVCAR Ingenieur- und Sachverständigengesellschaft mbH begutachtet Wildschäden von Duisburg, Dortmund und Köln aus in ganz Nordrhein-Westfalen.
Was die Versicherung von Ihnen erwartet
Die Kaskoversicherung leistet nur, wenn ein versichertes Ereignis vorliegt. Bei der Teilkasko ist das in aller Regel der Zusammenstoß mit Haarwild, teilweise auch mit Tieren aller Art, je nach Vertrag. Sie müssen also zweierlei belegen: dass ein solcher Zusammenstoß stattgefunden hat und dass die geltend gemachten Schäden daraus resultieren. Beides zusammen bildet den Kern der Nachweisführung.
Welche Tiere überhaupt unter den Begriff Haarwild fallen, ergibt sich aus dem Jagdrecht. Die maßgebliche Aufzählung enthält § 2 des Bundesjagdgesetzes. Diese Abgrenzung ist praktisch bedeutsam, weil Vögel und Haustiere in älteren Verträgen nicht abgedeckt sind. Prüfen Sie deshalb vor der Meldung, welche Deckung Ihr Vertrag vorsieht.
Hinzu kommt die formale Seite. Die Versicherungsbedingungen sehen üblicherweise eine unverzügliche Anzeige des Schadens vor, häufig binnen einer Woche. Wer diese Frist versäumt, riskiert Leistungskürzungen. Melden Sie den Schaden deshalb auch dann zügig, wenn noch nicht alle Unterlagen vollständig vorliegen.
Welche Nachweise am stärksten wiegen
Nicht alle Belege haben dasselbe Gewicht. Am überzeugendsten ist die Kombination aus behördlicher oder jagdlicher Bestätigung und einer sauberen technischen Dokumentation. Die folgende Übersicht ordnet die gängigen Nachweise nach ihrer Aussagekraft.
| Nachweis | Aussagekraft | Wer ihn liefert |
|---|---|---|
| Wildschadenbescheinigung | Sehr hoch | Jagdpächter oder Revierinhaber |
| Polizeiliche Unfallaufnahme | Hoch | Polizei |
| Tierspuren am Fahrzeug | Hoch | Sicherung durch Sie, Bewertung durch Gutachter |
| Fotos von Unfallstelle und Fahrzeug | Mittel bis hoch | Sie selbst am Ereignisort |
| Zeugenaussagen | Mittel | Mitfahrer oder andere Verkehrsteilnehmer |
| Technische Plausibilitätsprüfung | Mittel bis hoch | Kfz-Sachverständiger |
Die Wildschadenbescheinigung ist der wichtigste Einzelbeleg, weil sie von einer unbeteiligten und fachkundigen Person stammt. Sie bestätigt Ort, Zeit und Art des Ereignisses und wird von Versicherungen regelmäßig als ausreichender Nachweis akzeptiert. In der Praxis verständigt die Polizei den zuständigen Revierinhaber, der ohnehin für die Nachsuche nach verletztem Wild zuständig ist. Deshalb sollten Sie die Polizei in jedem Fall rufen.
Unterschätzt werden die Tierspuren am Fahrzeug. Haare, Gewebereste oder Blutspuren an Stoßfänger, Kotflügel oder Unterboden sind ein starker Beleg für einen Zusammenstoß. Sie sollten nicht entfernt werden, bevor der Schaden dokumentiert ist. Fotografieren Sie diese Spuren aus der Nähe und mit Bezug zum Fahrzeug, damit die Zuordnung erkennbar bleibt.
Wie Sie die Nachweise am Ereignisort sichern
Die entscheidenden Minuten liegen unmittelbar nach dem Zusammenstoß. Sichern Sie zuerst die Stelle mit Warnblinkanlage, Warnweste und Warndreieck, denn Wildunfälle passieren typischerweise auf unbeleuchteten Landstraßen in der Dämmerung. Erst danach beginnt die Dokumentation. Die folgende Übersicht zeigt, was Sie festhalten sollten.
| Was dokumentieren | Wie | Warum |
|---|---|---|
| Unfallstelle im Überblick | Weitwinkelaufnahmen mit Umgebung | Beleg für Ort und Situation |
| Straßenschilder oder Kilometrierung | Foto mit erkennbarer Beschilderung | Genaue Ortsangabe |
| Schadenbild am Fahrzeug | Aufnahmen aus mehreren Abständen | Umfang und Höhe des Anstoßes |
| Tierspuren | Nahaufnahmen von Haaren und Resten | Beleg des Zusammenstoßes |
| Bremsspuren oder Wildwechselzeichen | Foto der Fahrbahn und Beschilderung | Plausibilität des Hergangs |
| Uhrzeit und Lichtverhältnisse | Zeitstempel der Aufnahmen | Einordnung der Sichtsituation |
Achten Sie besonders auf die Anstoßhöhe. Ein Reh trifft ein Fahrzeug typischerweise im Bereich von Stoßfänger und Kotflügel, ein Wildschwein deutlich tiefer und häufig mit Beteiligung des Unterbodens. Diese Höhenlage lässt sich später technisch mit dem angegebenen Hergang abgleichen. Fotos, die diese Zusammenhänge erkennen lassen, sind deshalb besonders wertvoll.
Wie häufig solche Ereignisse sind, zeigt die Wildunfallstatistik des Deutschen Jagdverbands, die bundesweit jährlich mehrere hunderttausend Wildunfälle ausweist. Nordrhein-Westfalen gehört dabei regelmäßig zu den stark betroffenen Bundesländern. Besonders gefährdet sind Landstraßen an Waldrändern, etwa im Bergischen Land, in den Ausläufern Richtung Münsterland oder rund um die Wälder zwischen Dortmund und dem Sauerland.
Welche Rolle das Gutachten spielt
Ein technisches Gutachten leistet bei Wildschäden zweierlei. Es beziffert einerseits den Schaden vollständig, einschließlich der Bereiche, die von außen nicht sichtbar sind. Andererseits kann es die Plausibilität des angegebenen Hergangs technisch einordnen, was bei fehlender Wildschadenbescheinigung entscheidend werden kann. Beide Funktionen sind für die Regulierung wertvoll.
Gerade bei Wildunfällen liegen die teuren Schäden häufig verdeckt. Ein Aufprall im Frontbereich betrifft neben Stoßfänger und Scheinwerfer oft auch Kühlerpaket, Träger, Klimakondensator und die Sensorik der Assistenzsysteme. Bei Wildschweinen kommen Schäden an Unterbodenverkleidung, Ölwanne und Lenkung hinzu, die nur auf der Hebebühne sichtbar werden. Die Schadengutachten für Pkw der SVCAR Ingenieur- und Sachverständigengesellschaft mbH erfassen diese Bereiche systematisch.
Welche Bauteile je nach Tierart typischerweise betroffen sind, zeigt die folgende Zusammenstellung.
| Tierart | Typische Anstoßhöhe | Häufig betroffene Bauteile |
|---|---|---|
| Reh | Stoßfänger bis Kotflügelhöhe | Stoßfänger, Scheinwerfer, Kühlerpaket, Radarsensor |
| Wildschwein | Tief, häufig unterhalb der Stoßstange | Unterbodenverkleidung, Ölwanne, Lenkung, Querlenker |
| Damwild oder Rotwild | Hoch, teils bis Motorhaube | Haube, Windschutzscheibe, Kamera, A-Säule |
| Fuchs oder Hase | Sehr tief | Spoilerlippe, Verkleidung, Sensorik unten |
Die dritte Zeile zeigt, warum größere Wildarten technisch besonders kritisch sind. Trifft ein Hirsch die Motorhaube und die Windschutzscheibe, ist häufig auch die dort verbaute Frontkamera betroffen, die für Notbremsassistent und Spurhaltung zuständig ist. Diese Systeme müssen nach dem Austausch neu kalibriert werden. Fehlt diese Position in der Kalkulation, bleibt ein sicherheitsrelevanter Mangel bestehen.
Zu beachten ist die Kostenfrage. Anders als beim Haftpflichtschaden trägt die Kaskoversicherung die Kosten eines selbst beauftragten Sachverständigen nicht automatisch. In vielen Fällen beauftragt die Versicherung einen eigenen Prüfer. Ob sich ein zusätzliches eigenes Gutachten lohnt, hängt vom Schadenumfang und von der Frage ab, ob der Hergang bestritten wird. Klären Sie diesen Punkt vor der Beauftragung.
Was gilt, wenn Nachweise fehlen
Nicht jeder Wildunfall lässt sich lückenlos dokumentieren. Manchmal ist kein Jäger erreichbar, das Tier läuft weg, oder der Zusammenstoß passiert nachts ohne Zeugen. Eine fehlende Wildschadenbescheinigung führt nicht automatisch zur Ablehnung, erschwert die Sache aber erheblich. Umso wichtiger werden dann die übrigen Belege.
In dieser Situation trägt vor allem die technische Plausibilität. Passt das Schadenbild zur angegebenen Tierart, stimmen Anstoßhöhe und Verformungsrichtung, finden sich Spuren am Fahrzeug? Ein Sachverständiger kann diese Fragen fachlich beantworten und damit den Hergang stützen. Auch die Ortsangabe hilft, etwa wenn die Stelle als bekannter Wildwechsel ausgewiesen ist.
Vermeiden sollten Sie in jedem Fall zwei Dinge. Reinigen Sie das Fahrzeug nicht, bevor die Spuren dokumentiert sind, und lassen Sie es nicht reparieren, bevor der Schaden aufgenommen wurde. Beides zerstört Beweismittel unwiederbringlich. Wer diese beiden Punkte beachtet, hat auch ohne Bescheinigung eine belastbare Ausgangslage.
Fazit
Bei einem Wildschaden liegt die Beweislast bei Ihnen, weil kein Unfallgegner den Hergang bestätigen kann. Nachzuweisen ist sowohl der Zusammenstoß mit einem versicherten Tier als auch der Zusammenhang zwischen Ereignis und geltend gemachtem Schaden.
Der stärkste Einzelbeleg ist die Wildschadenbescheinigung des zuständigen Revierinhabers, ergänzt um die polizeiliche Aufnahme. Ebenso wichtig sind Tierspuren am Fahrzeug und aussagekräftige Fotos von Stelle, Schadenbild und Anstoßhöhe. Melden Sie den Schaden außerdem fristgerecht bei Ihrer Versicherung.
Fehlt eine Bescheinigung, entscheidet häufig die technische Plausibilität. Die SVCAR Ingenieur- und Sachverständigengesellschaft mbH erfasst den Schaden vollständig, auch in verdeckten Bereichen, und ordnet den Hergang fachlich ein. Zur Kostentragung im Kaskofall und zu Fragen Ihres Vertrags empfiehlt sich vorab ein klärendes Gespräch mit Ihrer Versicherung.
Häufig gestellte Fragen zum Nachweis eines Wildschadens
Die Beweisführung nach einem Wildunfall wirft regelmäßig Fragen auf, weil die Situation für die meisten Fahrzeughalter neu ist. Häufig geht es darum, ob ohne Jäger überhaupt eine Regulierung möglich ist und wie lange man Zeit für die Meldung hat. Andere möchten wissen, ob das Fahrzeug vor der Begutachtung gereinigt werden darf. Die folgenden Antworten fassen die wichtigsten Punkte zusammen. Verbindliche Auskünfte zu Ihrem Vertrag können sie nicht ersetzen.
Zahlt die Versicherung auch ohne Wildschadenbescheinigung?
Möglich ist das, aber die Nachweisführung wird deutlich anspruchsvoller. Sie müssen den Hergang dann über andere Belege stützen, etwa Fotos, gesicherte Tierspuren und Zeugenaussagen. Auch ein polizeiliches Aktenzeichen hilft erheblich. Ergänzend kann ein Sachverständiger die technische Plausibilität des Schadenbildes bewerten. Verständigen Sie deshalb nach Möglichkeit immer die Polizei, damit der Revierinhaber hinzugezogen wird.
Darf ich das Fahrzeug vor der Begutachtung waschen?
Besser nicht, denn dabei gehen Tierhaare, Gewebereste und Blutspuren verloren. Genau diese Spuren sind ein starker Beleg für den Zusammenstoß und lassen sich nicht wiederherstellen. Fotografieren Sie die Spuren zumindest ausführlich, falls eine Reinigung unvermeidbar ist. Auch Schmutzabrieb und Kratzspuren in der Anstoßzone sind aussagekräftig. Warten Sie mit der Reinigung, bis der Schaden aufgenommen wurde.
Wie schnell muss ich den Schaden melden?
Die Versicherungsbedingungen sehen üblicherweise eine unverzügliche Anzeige vor, häufig innerhalb einer Woche. Warten Sie nicht ab, bis alle Unterlagen vollständig sind, sondern melden Sie den Schaden zunächst und reichen Belege nach. Eine verspätete Meldung kann zu Leistungskürzungen führen. Notieren Sie sich das Datum der Meldung und bewahren Sie die Bestätigung auf. Bei Unsicherheit hilft ein kurzer Blick in Ihre Vertragsunterlagen.
Was ist, wenn das Tier weggelaufen ist?
Das ist der Regelfall bei Rehwild und schließt eine Regulierung nicht aus. Wichtig ist, dass Sie die Polizei verständigen, damit die Nachsuche durch den Revierinhaber eingeleitet wird. Auch ohne aufgefundenes Tier kann eine Wildschadenbescheinigung ausgestellt werden, wenn Spuren am Ereignisort auf einen Zusammenstoß hindeuten. Dokumentieren Sie die Stelle und das Schadenbild ausführlich. Die Spuren am Fahrzeug gewinnen in diesem Fall besonderes Gewicht.
Steigt mein Beitrag nach einem Wildschaden?
Bei Regulierung über die Teilkasko bleibt der Schadenfreiheitsrabatt in der Regel unberührt, weil die Teilkasko keine Rückstufung kennt. Anders liegt es, wenn der Schaden über die Vollkasko läuft, etwa nach einem Ausweichmanöver ohne Zusammenstoß. Bei kleineren Schäden lohnt deshalb ein Vergleich zwischen Selbstzahlung und Inanspruchnahme. Berücksichtigen Sie dabei auch Ihre Selbstbeteiligung. Die genaue Wirkung ergibt sich aus Ihrem Vertrag.
Was mache ich, wenn die Versicherung den Hergang bestreitet?
Fordern Sie zunächst schriftlich die Begründung der Ablehnung an, damit die strittigen Punkte klar benannt sind. Häufig geht es um die Frage, ob das Schadenbild zu einem Wildunfall passt. Ein Sachverständiger kann dazu eine fachliche Stellungnahme abgeben und Anstoßhöhe, Verformungsrichtung und Spurenlage einordnen. Bleibt die Versicherung bei ihrer Haltung, ist anwaltliche Unterstützung der übliche nächste Schritt. Bewahren Sie bis dahin alle Belege und den Fahrzeugzustand unverändert.
