
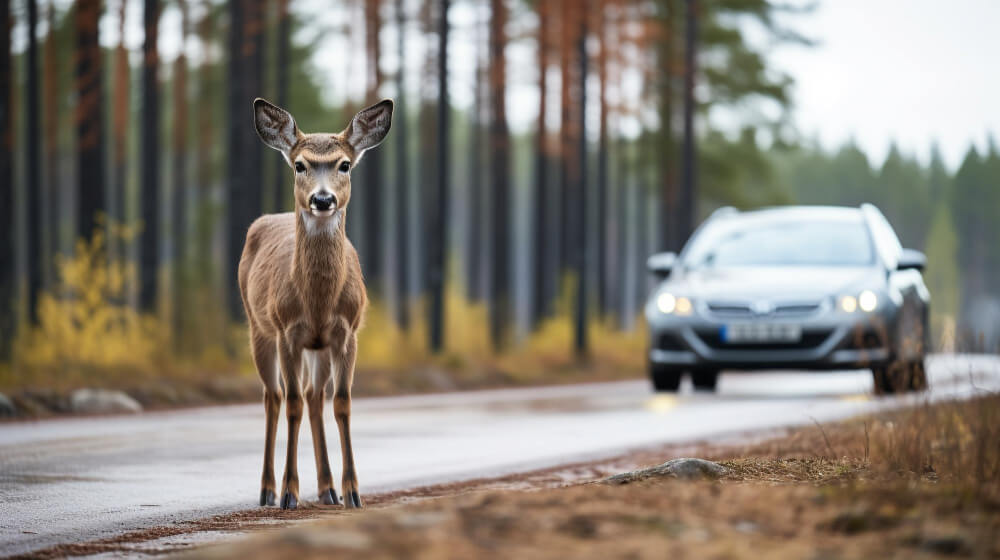
Ein Reh springt in der Dämmerung aus dem Waldrand auf die Fahrbahn, und Sekunden später steht das Fahrzeug mit eingedrücktem Kotflügel am Straßenrand. In dieser Situation gibt es keinen Unfallgegner, keine gegnerische Versicherung und niemanden, dem man den Schaden in Rechnung stellen könnte. Genau das macht den Wildunfall zu einem Sonderfall in der Schadenregulierung. Die üblichen Abläufe greifen hier nicht.
Wer die Besonderheiten nicht kennt, gefährdet seinen Anspruch schon in den ersten Minuten. Ohne Wildschadenbescheinigung fehlt der Nachweis, dass überhaupt ein Wildunfall vorlag, und die Kaskoversicherung kann die Zahlung verweigern. Wird das Fahrzeug bewegt oder gar repariert, bevor der Schaden dokumentiert wurde, lässt sich das Ereignis später kaum noch belegen. Auch die Frage, welche Tierart beteiligt war, entscheidet je nach Versicherungsvertrag über die Leistung.
Dieser Beitrag erklärt Ihnen, wer bei einem Wildunfall zahlt, welche Nachweise Sie brauchen und welche Rolle ein Gutachten dabei spielt. Sie erfahren außerdem, was unmittelbar an der Unfallstelle zu tun ist und worauf es bei Ausweichmanövern ankommt. Die SVCAR Ingenieur- und Sachverständigengesellschaft mbH begutachtet solche Schäden von Duisburg, Dortmund und Köln aus in ganz Nordrhein-Westfalen.
Welche Versicherung überhaupt einspringt
Bei einem Wildunfall gibt es keinen Schädiger, gegen den sich ein Anspruch richten ließe. Die Kfz-Haftpflichtversicherung leistet deshalb nicht, denn sie deckt ausschließlich Schäden, die Sie anderen zufügen. Für Schäden am eigenen Fahrzeug ist allein die Kaskoversicherung zuständig. Ohne Teil- oder Vollkasko bleiben Sie auf den Kosten sitzen.
Die Teilkaskoversicherung deckt Wildschäden in der Regel ab, allerdings mit einer wichtigen Einschränkung. Viele ältere Verträge beschränken den Schutz auf Haarwild im Sinne des Jagdrechts, also auf Tiere wie Reh, Wildschwein, Hirsch oder Hase. Kollisionen mit Nutztieren, Hunden oder Vögeln fallen dann nicht darunter. Neuere Tarife enthalten häufig eine erweiterte Deckung für Zusammenstöße mit Tieren aller Art.
Welche Tiere zum Haarwild zählen, ergibt sich aus dem Bundesjagdgesetz. Die maßgebliche Aufzählung findet sich in § 2 des Bundesjagdgesetzes. Prüfen Sie deshalb Ihre Versicherungsbedingungen, bevor Sie den Schaden melden. Der Unterschied zwischen beiden Varianten kann über die gesamte Leistung entscheiden.
Welche Tiere in welche Kategorie fallen und wie sich das auf die Deckung auswirkt, zeigt die folgende Zusammenstellung.
| Tierart | Einordnung | Deckung in der Teilkasko |
|---|---|---|
| Reh, Hirsch, Damwild | Haarwild | Regelmäßig gedeckt |
| Wildschwein | Haarwild | Regelmäßig gedeckt |
| Hase, Fuchs, Dachs | Haarwild | Regelmäßig gedeckt |
| Vögel und Federwild | Kein Haarwild | Nur bei erweiterter Deckung |
| Hund, Katze, Nutztier | Kein Wild | Nur bei erweiterter Deckung |
Die beiden unteren Zeilen führen in der Praxis am häufigsten zu Streit. Ein Zusammenstoß mit einem Hund oder einer entlaufenen Kuh ist ohne erweiterte Deckung in vielen Verträgen nicht abgesichert. Ist der Tierhalter bekannt, kommt allerdings dessen Tierhalterhaftpflicht in Betracht, die für Schäden durch das Tier eintritt. Notieren Sie deshalb in solchen Fällen unbedingt Name und Anschrift des Halters.
Welche Nachweise Sie unbedingt brauchen
Der wichtigste Nachweis ist die Wildschadenbescheinigung. Sie wird vom zuständigen Jagdpächter oder Revierinhaber ausgestellt und bestätigt, dass an dieser Stelle ein Wildunfall stattgefunden hat. In der Praxis verständigt die Polizei den zuständigen Jäger, der auch für den Umgang mit verletztem Wild zuständig ist. Ohne diese Bescheinigung wird die Regulierung deutlich schwieriger.
Daneben ist die polizeiliche Unfallaufnahme hilfreich, auch wenn sie nicht in jedem Fall zwingend ist. Sie dokumentiert Ort, Zeit und Umstände und schafft damit eine unabhängige Grundlage. Bei größeren Schäden oder bei Verletzten sollten Sie die Polizei in jedem Fall hinzuziehen. Die folgende Übersicht zeigt, welche Nachweise wofür gebraucht werden.
| Nachweis | Wer stellt ihn aus | Wofür er benötigt wird |
|---|---|---|
| Wildschadenbescheinigung | Jagdpächter oder Revierinhaber | Beleg des Wildunfalls gegenüber der Kasko |
| Polizeiliches Aktenzeichen | Polizei | Unabhängige Dokumentation des Ereignisses |
| Fotodokumentation | Sie selbst am Unfallort | Nachweis von Schadenbild und Situation |
| Schadengutachten | Kfz-Sachverständiger | Ermittlung von Schadenhöhe und Werten |
| Tierhaare oder Spuren | Sicherung am Fahrzeug | Beleg der Kollision mit einem Tier |
Die letzte Zeile wird oft übersehen. Tierhaare, Blutspuren oder Gewebereste am Fahrzeug sind ein starker Beleg für den Hergang und sollten nicht vorschnell entfernt werden. Fotografieren Sie diese Spuren, bevor Sie das Fahrzeug reinigen lassen. Gerade wenn kein Jäger erreichbar war, kann diese Dokumentation den Ausschlag geben.
Wichtig ist außerdem die Meldefrist gegenüber der eigenen Versicherung. Die Bedingungen sehen meist eine Meldung binnen einer Woche vor, teilweise auch kürzer. Wer diese Frist verstreichen lässt, riskiert Leistungskürzungen. Melden Sie den Schaden deshalb zügig, auch wenn noch nicht alle Unterlagen vollständig vorliegen.
Warum ein Gutachten auch im Kaskofall sinnvoll ist
Im Kaskofall beauftragt üblicherweise die Versicherung einen Prüfer. Das ist zulässig, bedeutet aber, dass die Schadenfeststellung von der Seite kommt, die anschließend zahlen soll. Ein eigenes Gutachten schafft hier eine unabhängige Vergleichsgrundlage. Es zeigt insbesondere, ob verdeckte Schäden erfasst wurden und ob die Kalkulation vollständig ist.
Gerade bei Wildunfällen ist das relevant, weil die sichtbaren Schäden oft harmloser wirken, als sie sind. Ein Aufprall auf Höhe der Stoßstange überträgt Kräfte auf Träger, Kühlerpaket, Sensorik und Fahrwerksaufnahmen. Wildschweine verursachen zudem häufig Schäden im Unterbodenbereich, die nur auf der Hebebühne sichtbar werden. Die Schadengutachten für Pkw der SVCAR Ingenieur- und Sachverständigengesellschaft mbH erfassen diese Bereiche systematisch.
Zu beachten ist allerdings die Kostenfrage. Anders als beim Haftpflichtschaden trägt die Kaskoversicherung die Kosten eines selbst beauftragten Sachverständigen nicht automatisch. Ob und in welchem Umfang eine Erstattung erfolgt, richtet sich nach den Versicherungsbedingungen. Klären Sie diesen Punkt vor der Beauftragung, damit von Anfang an Klarheit besteht.
Was an der Unfallstelle zu tun ist
Die ersten Minuten entscheiden über die spätere Beweislage. Sichern Sie zunächst die Unfallstelle mit Warnblinkanlage und Warndreieck und legen Sie die Warnweste an, bevor Sie das Fahrzeug verlassen. Halten Sie Abstand zu verletzten Tieren, denn ein angeschossenes oder verletztes Wildschwein kann gefährlich werden. Die folgende Übersicht zeigt die sinnvolle Reihenfolge.
| Schritt | Maßnahme | Hintergrund |
|---|---|---|
| 1. Absichern | Warnblinker, Warnweste, Warndreieck | Eigenschutz auf Landstraßen |
| 2. Polizei verständigen | Meldung des Wildunfalls | Verständigung des zuständigen Jägers |
| 3. Dokumentieren | Fotos von Fahrzeug, Stelle und Spuren | Beweissicherung für die Kasko |
| 4. Bescheinigung erhalten | Wildschadenbescheinigung mitnehmen | Zentraler Nachweis der Regulierung |
| 5. Versicherung melden | Schaden fristgerecht anzeigen | Vermeidung von Leistungskürzungen |
| 6. Begutachtung | Fahrzeug vor Reparatur besichtigen lassen | Erfassung verdeckter Schäden |
Ein häufiger Fehler besteht darin, das getötete Tier mitzunehmen. Das ist nicht zulässig und kann als Wilderei gewertet werden, unabhängig davon, wie gut es gemeint war. Überlassen Sie den Umgang mit dem Tier dem zuständigen Jäger. Ebenso wenig sollten Sie versuchen, ein verletztes Tier selbst einzufangen.
Wie häufig solche Ereignisse vorkommen, zeigt die Statistik des Deutschen Jagdverbands. Die Wildunfallstatistik des Deutschen Jagdverbands weist bundesweit jährlich mehrere hunderttausend Wildunfälle aus, wobei Rehwild den größten Anteil stellt. Nordrhein-Westfalen liegt dabei regelmäßig im vorderen Bereich der Bundesländer. Betroffen sind vor allem Landstraßen an Waldrändern, etwa im Bergischen Land, in der Eifel oder rund um die Ausläufer des Ruhrgebiets Richtung Münsterland.
Was bei Ausweichmanövern gilt
Ein Sonderfall entsteht, wenn Sie dem Tier ausweichen und dabei verunglücken, ohne dass es zur Kollision kommt. In dieser Konstellation gibt es keinen Wildschaden im eigentlichen Sinne, sondern einen selbst verursachten Unfall. Die Teilkasko greift dann in der Regel nicht, weil kein Zusammenstoß mit einem Tier stattgefunden hat. Zuständig ist stattdessen die Vollkaskoversicherung, sofern eine besteht.
Ob die Versicherung in solchen Fällen leistet, hängt davon ab, ob das Ausweichen als geboten angesehen wird. Bei großem Wild wie einem Hirsch oder Wildschwein wird ein Ausweichmanöver eher als nachvollziehbar bewertet als bei einem Hasen oder einem Vogel. Die Rechtsprechung stellt darauf ab, ob die Reaktion verhältnismäßig war. Diese Bewertung erfolgt immer im Einzelfall.
Praktisch bedeutet das: Bei kleinerem Wild ist eine kontrollierte Bremsung ohne Ausweichen in aller Regel die sicherere und versicherungsrechtlich günstigere Reaktion. Der Schaden durch die Kollision ist meist geringer als der Schaden nach einem Abkommen von der Fahrbahn. Dokumentieren Sie bei einem Ausweichunfall unbedingt die Spurenlage und mögliche Zeugen. Ohne Beleg für die Anwesenheit des Tieres wird die Regulierung erheblich schwieriger.
Fazit
Bei einem Wildunfall zahlt nicht die Haftpflicht, sondern die eigene Kaskoversicherung. Die Teilkasko deckt Zusammenstöße mit Haarwild, manche Tarife auch mit Tieren aller Art, was ein Blick in die Bedingungen klärt. Ohne Kaskoschutz tragen Sie den Schaden selbst.
Zentraler Nachweis ist die Wildschadenbescheinigung des zuständigen Jägers, ergänzt um polizeiliche Dokumentation und eigene Fotos. Tierspuren am Fahrzeug sollten Sie sichern und nicht vorschnell entfernen. Melden Sie den Schaden fristgerecht, um Leistungskürzungen zu vermeiden.
Lassen Sie das Fahrzeug vor jeder Reparatur begutachten, weil Wildunfälle regelmäßig verdeckte Schäden an Trägern, Kühlerpaket und Unterboden verursachen. Die SVCAR Ingenieur- und Sachverständigengesellschaft mbH prüft diese Bereiche systematisch und ist dafür kurzfristig in ganz Nordrhein-Westfalen vor Ort. Zur Kostentragung im Kaskofall und zu Fragen rund um Ausweichmanöver empfiehlt sich vorab ein klärendes Gespräch.
Häufig gestellte Fragen zum Wildunfall
Wildunfälle unterscheiden sich in fast allen Punkten von einem gewöhnlichen Verkehrsunfall, was zu vielen Rückfragen führt. Häufig geht es darum, welche Versicherung zuständig ist und was ohne Wildschadenbescheinigung gilt. Andere möchten wissen, wie sich der Schadenfreiheitsrabatt entwickelt und was bei einem Ausweichmanöver passiert. Die folgenden Antworten fassen die wichtigsten Punkte zusammen. Eine verbindliche Auskunft zu Ihrem Versicherungsvertrag können sie nicht ersetzen.
Was passiert, wenn ich keine Wildschadenbescheinigung habe?
Die Regulierung wird dann deutlich schwieriger, ist aber nicht zwangsläufig ausgeschlossen. Sie müssen den Wildunfall auf andere Weise belegen, etwa durch Fotos vom Unfallort, gesicherte Tierspuren am Fahrzeug oder Zeugenaussagen. Auch ein polizeiliches Aktenzeichen hilft erheblich. Das Schadenbild selbst kann durch einen Sachverständigen auf Plausibilität geprüft werden. Verständigen Sie deshalb nach Möglichkeit immer die Polizei, damit der zuständige Jäger hinzugezogen wird.
Steigt mein Beitrag nach einem Wildunfall?
Bei Regulierung über die Teilkasko bleibt der Schadenfreiheitsrabatt in der Regel unberührt, weil die Teilkasko keine Rückstufung kennt. Anders sieht es aus, wenn der Schaden über die Vollkasko läuft, etwa nach einem Ausweichmanöver. Dann erfolgt üblicherweise eine Rückstufung mit entsprechender Beitragswirkung. Bei kleineren Schäden lohnt deshalb ein Vergleich zwischen Selbstzahlung und Inanspruchnahme der Versicherung. Die genaue Wirkung ergibt sich aus Ihrem Vertrag.
Gilt der Schutz auch bei einem Zusammenstoß mit einem Hund?
Das hängt von Ihrem Tarif ab. Ältere Verträge beschränken die Deckung häufig auf Haarwild im Sinne des Jagdrechts, wozu Haustiere nicht zählen. Neuere Tarife enthalten oft eine erweiterte Deckung für Zusammenstöße mit Tieren aller Art. Ist der Halter des Tieres bekannt, kann zusätzlich dessen Tierhalterhaftpflicht in Betracht kommen. Prüfen Sie die Bedingungen und sichern Sie in jedem Fall die Angaben des Halters.
Muss ich den Schaden sofort reparieren lassen?
Nein, aber Sie sollten das Fahrzeug vor einer Reparatur begutachten lassen, damit der Umfang dokumentiert ist. Wichtig ist außerdem, dass das Fahrzeug verkehrssicher bleibt. Sind Beleuchtung, Kühlung, Fahrwerk oder Sicherheitssysteme betroffen, ist eine Weiterfahrt unzulässig. Bei Wildunfällen sind häufig Kühler und Sensorik im Frontbereich beschädigt, was von außen nicht auffällt. Lassen Sie diesen Bereich deshalb fachlich prüfen.
Was gilt, wenn ich ausweiche und dabei einen Unfall baue?
Dann liegt kein Zusammenstoß mit einem Tier vor, weshalb die Teilkasko in der Regel nicht greift. Zuständig ist die Vollkaskoversicherung, sofern eine besteht. Ob sie leistet, hängt davon ab, ob das Ausweichen als verhältnismäßig bewertet wird, was bei großem Wild eher der Fall ist als bei kleinen Tieren. Dokumentieren Sie die Spurenlage und suchen Sie nach Zeugen. Diese Bewertung erfolgt immer anhand der Umstände des Einzelfalls.
Darf ich das getötete Tier mitnehmen?
Nein, das ist nicht zulässig und kann als Wilderei gewertet werden. Das Wild steht dem jeweiligen Jagdausübungsberechtigten zu, unabhängig davon, wer den Unfall verursacht hat. Verständigen Sie stattdessen die Polizei, die den zuständigen Jäger informiert. Halten Sie auch Abstand zu verletzten Tieren, weil von ihnen erhebliche Gefahr ausgehen kann. Der Jäger übernimmt die Nachsuche und den weiteren Umgang mit dem Tier.
